Nota Fiscal Territorial 01 · Recaudo local y transferencias entre 2019 y 2025, ejecución parcial de 2026 y escenarios de mediano plazo.
Cúcuta administra un volumen creciente de recursos, pero la capacidad de financiar sus prioridades con ingresos tributarios avanza más despacio. Entre 2022 y 2025, el Sistema General de Participaciones (SGP) aumentó 36,9 % en términos reales; los ingresos tributarios disminuyeron 0,5 %. Esta divergencia describe la composición de las finanzas municipales; por sí sola no demuestra desinterés por recaudar ni un efecto causal de las transferencias sobre el esfuerzo local.
Dos preguntas deben discutirse juntas: cómo reconocer la exposición económica de una ciudad fronteriza y cómo mejorar la gestión de sus fuentes propias. El ICA aporta casi un tercio de los tributos; el predial ha perdido poder adquisitivo y registra una amplia brecha frente al presupuesto de 2025. La frontera ayuda a formular hipótesis sobre la actividad comercial, mientras la gestión catastral, la cartera y la planeación de ingresos exigen una evaluación específica.
- 69,6 %: peso de las transferencias en el ingreso total de 2025.
- 32,7 %: participación del ICA en el recaudo tributario de 2025.
- −24,5 %: variación real del predial entre 2019 y 2025.
La implicación para la descentralización es clara. Más transferencias pueden sostener servicios y cerrar brechas; una autonomía efectiva requiere además bases tributarias sostenibles, capacidad administrativa y recursos cuyo uso pueda decidir el territorio. Por eso se propone medir los costos fronterizos, fortalecer la gestión del recaudo y crear incentivos compatibles con la equidad territorial y la continuidad de los servicios esenciales.
El presupuesto crece más que la base tributaria
Entre 2019 y 2025, el ingreso total registrado creció 106,6 % nominal y 40,8 % al descontar el IPC de cierre de año. Los tributos aumentaron 55,0 % nominal y 5,7 % real. Su participación en el ingreso pasó de 18,8 % a 14,1 %. El resultado sugiere una menor contribución relativa del recaudo tributario al financiamiento municipal; no mide directamente la libertad para decidir el gasto.
| Concepto | 2019 | 2022 | 2025 | Real 22–25 |
|---|---|---|---|---|
| Ingresos totales | 1.294.613 | 1.639.394 | 2.674.230 | 35,0 % |
| Tributarios | 243.341 | 313.668 | 377.217 | −0,5 % |
| Predial | 74.246 | 79.629 | 82.175 | −14,6 % |
| ICA | 75.653 | 104.883 | 123.205 | −2,8 % |
| Avisos y tableros | 7.811 | 16.092 | 21.590 | 11,0 % |
| Sobretasa gasolina | 6.987 | 18.357 | 15.788 | −28,8 % |
| SGP | n. c. | 644.267 | 1.065.829 | 36,9 % |
| Funcionamiento | 97.360 | 124.121 | 171.970 | 14,7 % |
| Servicio de deuda | 15.319 | 40.414 | 46.465 | −4,8 % |
| Inversión | 1.163.395 | 1.333.050 | 2.315.826 | 43,8 % |
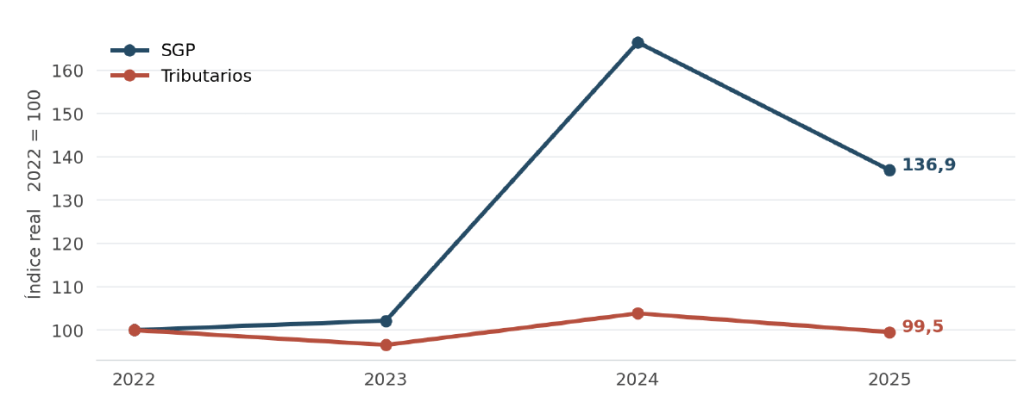
La dependencia no aumentó de forma continua: las transferencias pasaron de 69,6 % del ingreso en 2022 a 76,2 % en 2024 y regresaron a 69,6 % en 2025. El mayor peso de los recursos de capital en 2025 también altera esa proporción. Conviene distinguir dependencia de transferencias, autonomía de gasto y capacidad de recaudo; son dimensiones relacionadas, pero diferentes.
El ICA conecta la economía con las finanzas locales
El impuesto de industria y comercio recaudó $123.205 millones en 2025. Representó 32,7 % de los tributos; junto con avisos y tableros alcanzó 38,4 %, frente a 34,3 % en 2019. Esta recomposición aumenta la relevancia fiscal de la actividad económica gravada, que incluye industria, comercio y servicios; no permite atribuir todo el impuesto a las compras venezolanas.
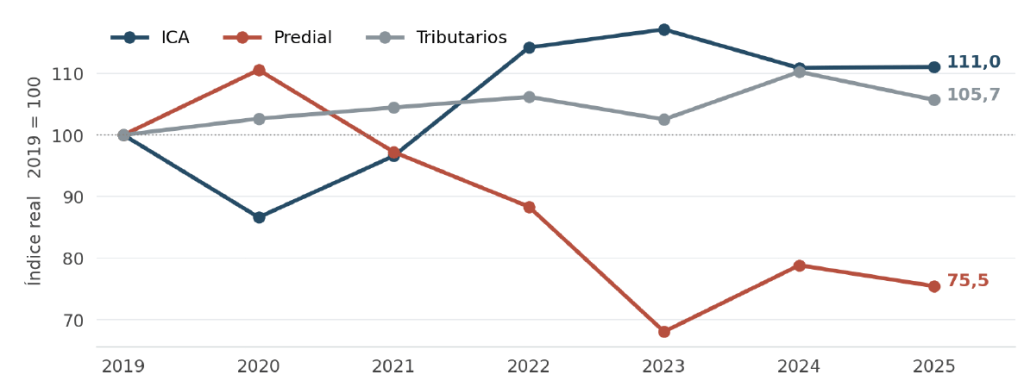
El ICA cayó 13,4 % real en 2020 y se recuperó después, hasta alcanzar el máximo de la serie en 2023. En 2025 quedó 11,0 % por encima de 2019, aunque 2,8 % por debajo de 2022. La coexistencia de pandemia, cambios fronterizos y recuperación económica impide asignar esas variaciones a un único factor. Superó el presupuesto registrado en las siete vigencias completas; en 2025 la relación fue 116,4 %.
Compras venezolanas y transmisión al recaudo
Cuando un comprador obtiene ingresos en dólares y compra en pesos, una apreciación del peso reduce la cantidad de moneda colombiana que recibe por cada dólar. Su decisión final también depende de los precios relativos, los costos de cruzar, la seguridad y la disponibilidad de bienes. La convivencia de peso, dólar y bolívar permite entender el mecanismo; las cifras presupuestales no identifican su magnitud.
La relación entre ventas y caja municipal tampoco es inmediata ni uniforme. Declaraciones, retenciones, anticipos, devoluciones y cobro de cartera pueden distribuir el efecto entre vigencias. Una reducción de ventas en 2026 podría afectar diferentes momentos del recaudo; no puede afirmarse que se trasladará íntegramente a 2027 sin revisar el estatuto y el calendario tributario vigentes.
Sensibilidad ilustrativa. Si el ICA de 2025 hubiera sido 10 % menor, manteniendo lo demás constante, los ingresos tributarios habrían disminuido 3,27 %, equivalentes a $12.320 millones. Es una cuenta de exposición contable, no un pronóstico ni una estimación del impacto de las compras venezolanas.
El predial y la capacidad de gestión municipal
El predial pasó de $74.246 millones en 2019 a $82.175 millones en 2025: aumentó 10,7 % nominal, pero perdió 24,5 % de su valor real. En 2025, el presupuesto creció 42,0 % frente a 2024 y el recaudo apenas 0,6 %. La relación entre recaudo y presupuesto fue 60,8 %; la diferencia ascendió a $52.920 millones. Esa brecha mide la distancia frente a una previsión, no evasión ni proporción de propietarios morosos.
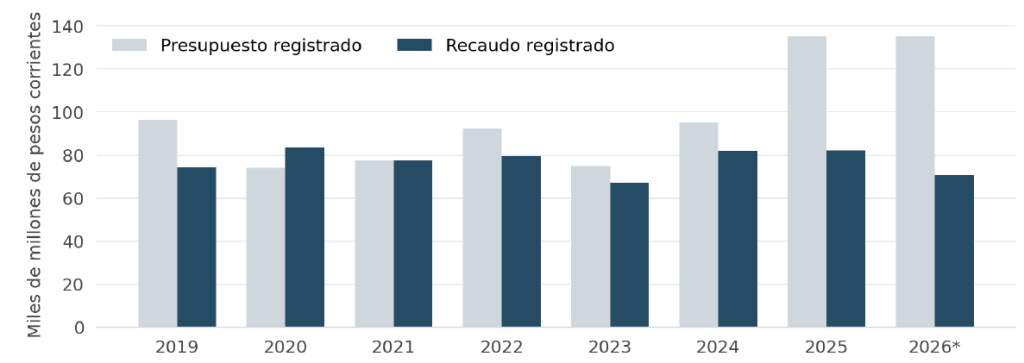
El presupuesto superó al recaudo en cinco de las siete vigencias completas. El salto de 2025 debe contrastarse con los supuestos utilizados por Hacienda: actualización catastral, incorporación de predios, tarifas, recuperación de cartera y beneficios. La coincidencia temporal con actuaciones catastrales no prueba que el presupuesto se construyera sobre una actualización fallida.
Actualizar con calidad y medir el resultado
La información oficial de Catastro documenta actuaciones de actualización, revisión de avalúos y atención ciudadana en el Sector 6 durante 2026 [5]. Esta evidencia respalda la necesidad de seguimiento, pero no certifica por sí sola el avance de toda la ciudad ni permite fijar una fecha única de la última actualización integral. Se requiere un balance por sector, número de predios, vigencia y resolución de entrada en vigor.
El predial tiene una base territorial menos expuesta directamente a las compras transfronterizas; aun así, el ingreso de los hogares, la actividad inmobiliaria y la capacidad de pago también pueden deteriorarse con una crisis fronteriza. La gestión debe combinar información predial confiable, revisión de avalúos, atención al contribuyente y cobro efectivo, respetando los límites legales y la capacidad de pago.
La Alcaldía divulgó en 2026 beneficios del Acuerdo 035 de 2025 para inmuebles de función social y nuevas empresas [6]. Es necesario cuantificar su costo y sus resultados, sin atribuirles automáticamente la evolución de 2019–2025. Además, el Acuerdo 020 de septiembre de 2026 modificó disposiciones del estatuto, por lo que cualquier detalle de aplicación exige revisar la normativa consolidada [7].
Combustibles y suelo requieren diagnósticos distintos
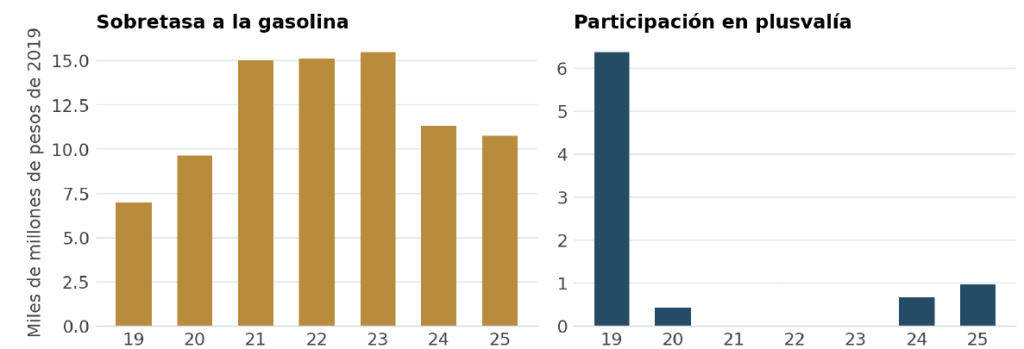
La sobretasa no mide directamente el contrabando
La sobretasa a la gasolina pasó de $6.987 millones en 2019 a $20.527 millones en 2023 y a $15.788 millones en 2025. En términos reales aumentó 54,0 % entre los extremos de la serie, pero cayó cerca de 30 % desde 2023. El patrón merece atención por su conexión con las ventas legales de combustibles en frontera.
La sustitución entre combustible legal e ilegal es una hipótesis. También deben examinarse los volúmenes vendidos, los cupos, el tratamiento tributario, los cambios en las condiciones de abastecimiento y los momentos de declaración y giro. Atribuir la trayectoria a la producción de PDVSA o a un diferencial de precios exige evidencia adicional. La comparación pertinente cruza el recaudo con los volúmenes del SICOM y las reglas aplicables a los combustibles de frontera.
La plusvalía depende de hechos y etapas verificables
La participación en plusvalía registra $6.369 millones en 2019, cero entre 2021 y 2023 y $1.419 millones en 2025. El bajo recaudo justifica revisar el instrumento, pero no demuestra por sí mismo que exista una obligación exigible sin cobrar. La Ley 388 de 1997 distingue hechos generadores, determinación del efecto, liquidación y exigibilidad [8].
La revisión debe identificar las decisiones urbanísticas que generan participación, los predios afectados, las liquidaciones, su firmeza, los eventos de exigibilidad, los pagos y los litigios. El recaudo puede ser discontinuo: una reforma del POT no produce de manera automática un flujo anual proporcional. Tampoco debe confundirse esta participación con la contribución de valorización, cuyo fundamento y procedimiento son diferentes.
La articulación entre POT y catastro sigue siendo relevante para ordenar usos del suelo y administrar información predial. Sin cartografía y registros administrativos comparables, una ampliación del área catastral no prueba que los predios urbanos estén tributando como rurales. Lo recomendable es integrar las bases, detectar inconsistencias y documentar las actuaciones necesarias para corregirlas.
El gasto y la deuda reducen márgenes de maniobra
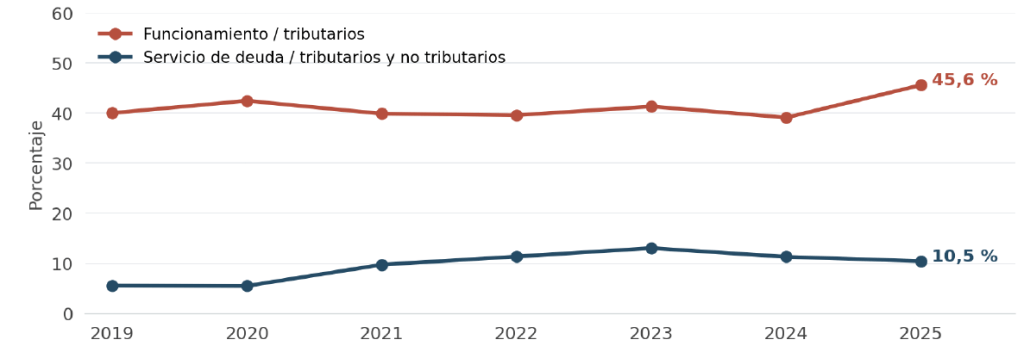
El funcionamiento aumentó 20,4 % real entre 2019 y 2025; en el último año creció 17,5 % nominal, frente a 0,7 % de los tributos. La relación entre funcionamiento y tributarios llegó a 45,6 %. El servicio de la deuda pasó de 5,6 % a 10,5 % de la suma de tributarios y no tributarios. Son señales para examinar el margen financiero, no indicadores legales de las Leyes 617 de 2000 o 358 de 1997.
En 2025 ingresaron $140.750 millones de crédito. Sumados a $197.979 millones de recursos del balance, representaron 12,7 % del ingreso total. Estas fuentes amplían la financiación disponible, pero no equivalen a un crecimiento del recaudo recurrente: el crédito genera obligaciones y el balance requiere identificar destinaciones y compromisos.
| Concepto | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|
| Servicio de deuda | 100.007 | 107.880 | 89.221 | 56.976 | 52.887 |
| Nuevo crédito | 30.000 | 0 | 0 | 350.000 | 0 |
| Saldo parcial con crédito | −9.613 | −50.442 | 56.643 | 439.680 | 91.949 |
| Predial | 90.000 | 92.000 | 130.000 | 135.000 | 138.000 |
El escenario incluye una fila denominada «flujo ICLD» que suma predial, ICA, gasolina y avisos; resta funcionamiento y deuda, y agrega crédito. Por eso aquí se presenta como saldo parcial con crédito: omite otras partidas y no constituye un flujo de ICLD certificado. Su resultado de 2030 incorpora $350.000 millones de endeudamiento y no puede presentarse como fortalecimiento autónomo del ingreso corriente.
El escenario también supone una caída de las contribuciones en 2028 y una reducción del funcionamiento en 2029. El predial salta de $92.000 a $130.000 millones en 2029 sin explicación documental. Estas hipótesis requieren sustento; el catastro es una posible explicación, no la única. La inversión registrada como gasto tampoco equivale íntegramente a infraestructura o diversificación productiva.
Una agenda de descentralización con enfoque de frontera
El Acto Legislativo 03 de 2024 fijó una meta del SGP equivalente al 39,5 % de los ingresos corrientes de la Nación, con una transición de doce años desde el año siguiente a la expedición de la ley de competencias; el aumento no puede comenzar antes de 2027 [3]. Esa regla no asegura una fecha automática de inicio. La discusión territorial debe conectar responsabilidades de gasto, recursos y capacidades de gestión.
Reconocer costos y exposición con información verificable
Se propone evaluar un criterio de exposición fronteriza que considere la demanda efectiva de servicios, la población atendida que la financiación no recoge adecuadamente y la sensibilidad de las bases gravables. Su construcción debe evitar el doble conteo entre población residente, migrante y flotante, y descontar los recursos ya recibidos para esas atenciones. La condición fronteriza justifica medir diferencias; el monto de una compensación requiere estimarlas.
Estabilizar con reglas compatibles con la financiación disponible
Un mecanismo de ahorro o compensación debe definir ingresos elegibles, fuente de financiación, umbrales de activación y usos permitidos. No basta con asociar los años de peso débil a una bonanza: la demanda y el recaudo pueden responder de manera distinta. La regla debería apoyarse en ingresos recurrentes comparables y separar las variaciones cíclicas de los cambios normativos, la cartera y las operaciones extraordinarias.
Premiar mejoras sin castigar la menor capacidad fiscal
Los incentivos al esfuerzo local deben considerar el potencial de recaudo, los costos de administración y las capacidades iniciales. Una meta basada solo en recaudo sobre presupuesto puede cumplirse reduciendo artificialmente la previsión. Es preferible combinar el recaudo corriente sobre facturación exigible, la depuración de cartera, la calidad catastral y el avance administrativo. Los incentivos complementarios deben preservar los recursos que financian servicios esenciales y su función redistributiva.
Vincular asistencia técnica con resultados administrativos
El apoyo nacional puede financiar la interoperabilidad de catastro y registro tributario, equipos de fiscalización, capacidad de cobro y estructuración de proyectos. La implementación requiere continuidad y metas verificables; debe acompañar a los municipios con menor capacidad, en vez de interpretar su punto de partida como falta de voluntad. En Cúcuta, la prioridad es explicar la brecha del predial y medir la exposición sectorial del ICA.
Publicar el margen efectivo de decisión
Un reporte anual debería separar ingresos recurrentes, financiación, destinaciones específicas, compromisos y gasto discrecional, e incluir el costo y los resultados de los beneficios tributarios, la cartera, el avance catastral y los resultados de la inversión. La ciudadanía necesita saber cuánto dinero administra la ciudad y cuánto puede destinar a nuevas prioridades. Un observatorio fiscal fronterizo podría integrar esta información con datos de comercio, precios y demanda de servicios.
La autonomía se construye con recursos suficientes y con capacidad para administrarlos. Reconocer la frontera y evaluar la gestión local son tareas complementarias; las cuentas permiten formular esa agenda, siempre que no se les pida demostrar causas que aún no identifican.
Nota metodológica
Las cifras provienen de las ejecuciones presupuestales del municipio para 2019–2025 y de la ejecución a junio de 2026, compiladas por el autor [1], y se expresan en millones de pesos corrientes. Las proyecciones 2027–2031 se examinan solo como escenario, no como marco fiscal oficial.
Los valores reales usan el IPC nacional de diciembre a diciembre, base 2019 [2]: 1,61 % en 2020; 5,62 % en 2021; 13,12 % en 2022; 9,28 % en 2023; 5,20 % en 2024 y 5,10 % en 2025, con un factor acumulado cercano a 1,4668. El IPC de cierre aproxima el poder adquisitivo al final de cada vigencia; no es un deflactor específico del costo de los servicios públicos.
El indicador de tributarios más no tributarios es una agregación analítica y no equivale a los ICLD. Como el registro de transferencias cambia de composición desde 2021, la comparación del SGP se limita a 2022–2025. Las inconsistencias detectadas en la base (diferencias menores entre totales y componentes, la ejecución del SGP de 2024 y el corte semestral de 2026) se trataron con criterio conservador: no se imputaron valores ni se presentaron cifras reconstruidas como oficiales.
Bonet, Pérez y Montero [4] no encuentran evidencia de una relación negativa entre el crecimiento de las transferencias y los recursos propios en su estudio nacional de 1996–2015; comparar ese resultado con cuatro años de Cúcuta no prueba una contradicción ni un desplazamiento causal. El efecto flypaper estudiado por Hines y Thaler [9] describe la respuesta del gasto a las transferencias y no equivale, por definición, a pereza fiscal. El análisis departamental de Sáenz y Alape [10] aporta contexto sobre capacidades heterogéneas, pero su clasificación de Norte de Santander no debe trasladarse al municipio. Esta nota ofrece evidencia descriptiva y preguntas de política, no una evaluación causal.
Referencias
- Ejecuciones presupuestales del Municipio de San José de Cúcuta, 2019–2026. Compilación del autor.
- DANE. Índice de Precios al Consumidor, comunicado de diciembre de 2025 (8 de enero de 2026). Enlace.
- Congreso de Colombia. Acto Legislativo 03 de 2024, que modifica los artículos 356 y 357 de la Constitución. Enlace.
- Bonet Morón, J., Pérez Valbuena, G. J. y Montero Mestre, J. L. (2018). Las finanzas públicas territoriales en Colombia: dos décadas de cambios. Banco de la República, Documentos de Trabajo sobre Economía Regional y Urbana 267. Enlace.
- Alcaldía de Cúcuta. «Cúcuta unifica la atención y revisa detalladamente los avalúos catastrales del Sector 6». Portal Catastro Multipropósito, 2026. Enlace.
- Alcaldía de Cúcuta. Beneficios tributarios del Acuerdo 035 de 2025. Comunicación institucional publicada el 3 de marzo de 2026. Enlace.
- Alcaldía de Cúcuta. Acuerdo 035 del 29 de octubre de 2025 y Acuerdo 020 del 8 de septiembre de 2026. Enlace.
- Congreso de Colombia. Ley 388 de 1997, artículos 73 y siguientes (participación en plusvalía).
- Hines, J. R. y Thaler, R. H. (1995). Anomalies: The Flypaper Effect. Journal of Economic Perspectives, 9(4), 217–226. doi:10.1257/jep.9.4.217.
- Sáenz, J. E. y Alape, C. D. (2026). Elasticidades, cargas tributarias y umbrales de saturación fiscal en los departamentos colombianos. Nota de Gobierno 013, ESAP.
Mario de Jesús Zambrano Miranda es licenciado en Ciencias Sociales, economista y magíster en Gobierno y Políticas Públicas. Esta entrada corresponde a la Nota Fiscal Territorial 01 de Zambrano Asesores y Consultores (Cúcuta, octubre de 2026).

