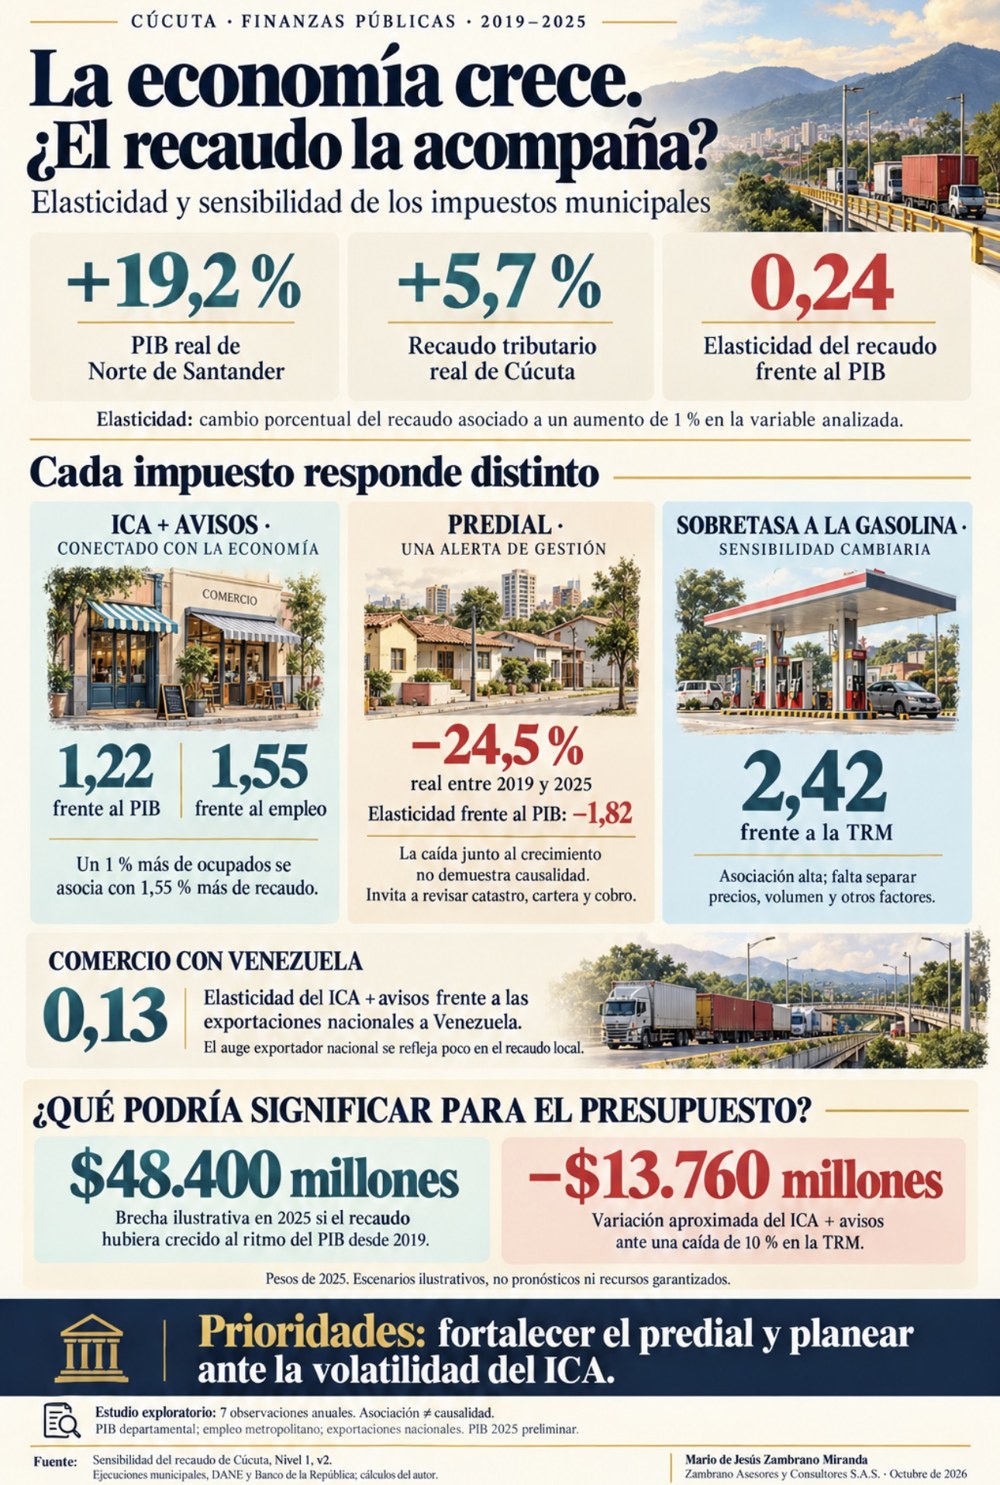
Cúcuta tiene un problema de recaudo más que de gasto: la economía crece, pero el sistema tributario local apenas lo registra.
La Nota Fiscal Territorial 01 mostró que Cúcuta administra más recursos, pero que su recaudo propio no crece al mismo ritmo. Este anexo pregunta qué tanto se mueve ese recaudo con variables que la Alcaldía no controla: el PIB de Norte de Santander, el empleo del área metropolitana, la tasa de cambio y las exportaciones a Venezuela. Para cada impuesto calculé elasticidades, es decir, cuánto cambia el recaudo real, en porcentaje, cuando la variable externa sube 1 %.
+19,2 % PIB real de Norte de Santander, 2019–2025 | +5,7 % recaudo tributario real de Cúcuta | 0,24 elasticidad del recaudo frente al PIB | $48.400 M que faltaron en 2025 si el recaudo hubiera crecido al ritmo del PIB |
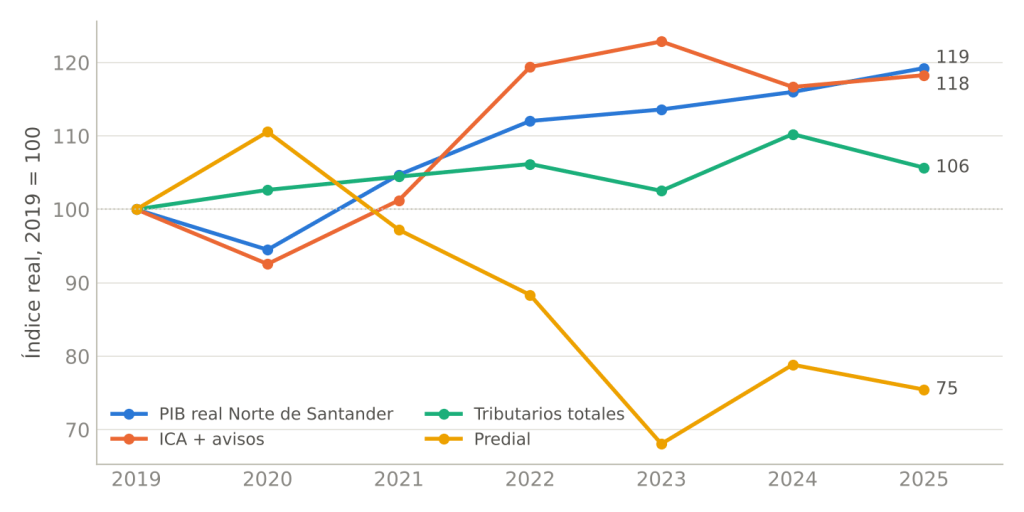
La economía sube; el recaudo se separa
Por cada punto porcentual de crecimiento de la economía regional, los tributos de Cúcuta crecieron menos de un cuarto de punto. Un sistema tributario bien diseñado debería acercarse a una elasticidad de 1. Si Cúcuta lo hubiera logrado, en 2025 habría recaudado unos $48.400 millones adicionales, una suma comparable a todo su servicio de la deuda de ese año.
Cada impuesto responde distinto
El promedio esconde comportamientos opuestos. El ICA y avisos sigue a la economía: crece 1,22 % por cada 1 % de aumento del PIB y 1,55 % por cada 1 % de aumento en los ocupados de Cúcuta AM. Sus variaciones anuales se mueven con la tasa de desempleo con una correlación de −0,87, la más alta del estudio. Es una buena noticia y un riesgo: el ICA captura el crecimiento, pero también transmite las recesiones al presupuesto casi uno a uno.
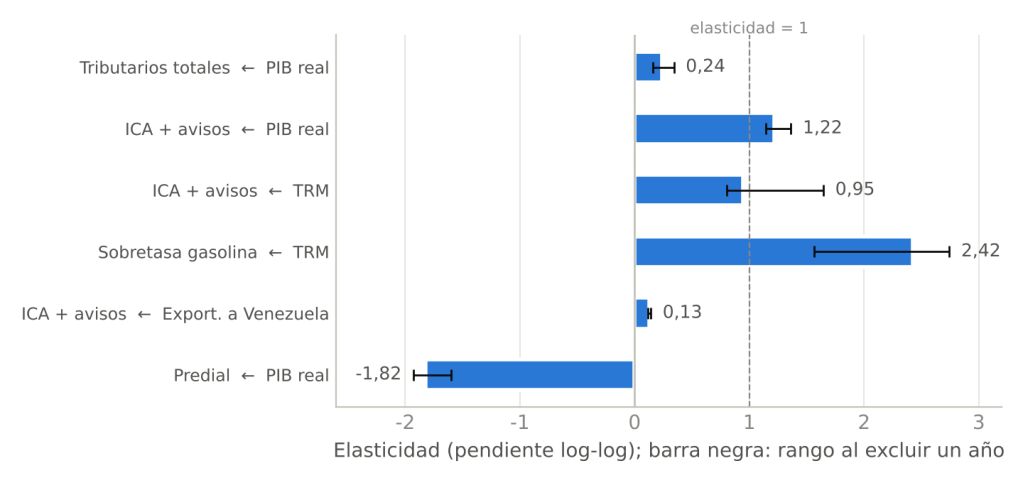
| Impuesto ← variable externa | Elasticidad | Rango (excluyendo un año) | Correlación de variaciones |
|---|---|---|---|
| Tributarios totales ← PIB real | 0,24 | 0,16 a 0,34 | −0,03 |
| ICA + avisos ← PIB real | 1,22 | 1,14 a 1,36 | 0,81 |
| ICA + avisos ← ocupados Cúcuta AM | 1,55 | 1,45 a 2,08 | 0,69 |
| ICA + avisos ← TRM | 0,95 | 0,81 a 1,65 | 0,33 |
| ICA + avisos ← exportaciones a Venezuela | 0,13 | 0,12 a 0,14 | 0,74 |
| Sobretasa gasolina ← TRM | 2,42 | 1,57 a 2,74 | 0,49 |
| Predial ← PIB real | −1,82 | −1,93 a −1,60 | −0,46 |
| Predial ← desempleo Cúcuta AM | 0,63 | 0,55 a 1,09 | 0,59 |
La tasa de cambio es un canal plausible. En 2024 el PIB creció 2,1 %, el peso se apreció 6 % frente al dólar y el ICA real cayó 5,2 %. La elasticidad frente a la TRM es 0,95, pero su rango es amplio: es una señal, no una medición precisa. Con esa sensibilidad, una apreciación de 10 % podría restar del orden de $13.760 millones al ICA en un año.
El auge exportador nacional casi no llega al recaudo. Las exportaciones colombianas a Venezuela se multiplicaron por cinco entre 2019 y 2025, y la elasticidad del ICA frente a ellas es apenas 0,13. Norte de Santander exporta a Venezuela alrededor de una décima parte del total nacional: buena parte de ese comercio se origina y tributa en otras ciudades.
La sobretasa a la gasolina es muy sensible a la TRM (2,42). Desde 2023 su recaudo real cayó cerca de 30 %, lo que es compatible con menores ventas legales de combustible. Antes de atribuirlo al contrabando hay que separar precio y volumen con los galones reportados en el SICOM.
El predial no depende del ciclo, sino de la gestión
El predial perdió 24,5 % de su valor real entre 2019 y 2025, y en 2025 recaudó apenas el 60,8 % de lo presupuestado. Su elasticidad negativa frente al PIB no significa que el crecimiento reduzca el recaudo: muestra que el predial siguió su propia trayectoria descendente mientras la economía crecía.
El mercado laboral descarta que la caída se deba a la capacidad de pago de los hogares. El predial bajó mientras el desempleo de Cúcuta AM caía de 15,6 % a 11,7 % y los ocupados aumentaban. La explicación está en variables administrativas: avalúos desactualizados, incorporación de predios, cartera y beneficios tributarios. Solo conservar su valor real de 2019 habría significado $26.700 millones adicionales en 2025.
Prioridades: fortalecer el predial con actualización catastral, depuración de cartera y cobro efectivo, y planear el presupuesto ante la volatilidad del ICA, con una regla de estabilización para los ingresos más expuestos al ciclo y a la frontera.
El estudio en una página
Alcance: estudio exploratorio con siete observaciones anuales; describe asociaciones, no relaciones causales. La pandemia, la reapertura de la frontera en 2022 y los cambios tributarios coinciden en la misma ventana. El PIB es departamental, el empleo metropolitano y las exportaciones nacionales.
Datos: ejecuciones presupuestales de Cúcuta 2019–2025 (compilación del autor), deflactadas con el IPC de diciembre (DANE); DANE, cuentas departamentales (PIB 2025 preliminar); DANE, GEIH, anexo 23 ciudades (agosto de 2026); Banco de la República, TRM promedio anual; exportaciones a Venezuela según DANE vía Analdex, Cámara Colombo Venezolana y EFE.
Cómo citar: Zambrano Miranda, M. de J. (2026). ¿Qué tanto se mueve el recaudo de Cúcuta con la economía y la frontera? Nota técnica complementaria a la Nota Fiscal Territorial 01. Zambrano Asesores y Consultores S.A.S.


Deja una respuesta