Etiqueta: Colombia

  • Cúcuta administra más recursos, pero su recaudo propio no crece al mismo ritmo

    Cúcuta administra más recursos, pero su recaudo propio no crece al mismo ritmo

    Nota Fiscal Territorial 01 · Recaudo local y transferencias entre 2019 y 2025, ejecución parcial de 2026 y escenarios de mediano plazo.

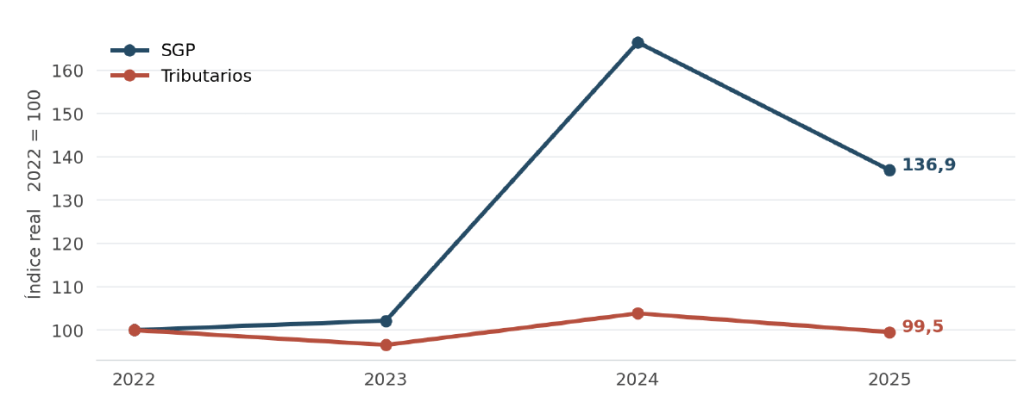
    Cúcuta administra un volumen creciente de recursos, pero la capacidad de financiar sus prioridades con ingresos tributarios avanza más despacio. Entre 2022 y 2025, el Sistema General de Participaciones (SGP) aumentó 36,9 % en términos reales; los ingresos tributarios disminuyeron 0,5 %. Esta divergencia describe la composición de las finanzas municipales; por sí sola no demuestra desinterés por recaudar ni un efecto causal de las transferencias sobre el esfuerzo local.

    Dos preguntas deben discutirse juntas: cómo reconocer la exposición económica de una ciudad fronteriza y cómo mejorar la gestión de sus fuentes propias. El ICA aporta casi un tercio de los tributos; el predial ha perdido poder adquisitivo y registra una amplia brecha frente al presupuesto de 2025. La frontera ayuda a formular hipótesis sobre la actividad comercial, mientras la gestión catastral, la cartera y la planeación de ingresos exigen una evaluación específica.

    • 69,6 %: peso de las transferencias en el ingreso total de 2025.
    • 32,7 %: participación del ICA en el recaudo tributario de 2025.
    • −24,5 %: variación real del predial entre 2019 y 2025.

    La implicación para la descentralización es clara. Más transferencias pueden sostener servicios y cerrar brechas; una autonomía efectiva requiere además bases tributarias sostenibles, capacidad administrativa y recursos cuyo uso pueda decidir el territorio. Por eso se propone medir los costos fronterizos, fortalecer la gestión del recaudo y crear incentivos compatibles con la equidad territorial y la continuidad de los servicios esenciales.

    El presupuesto crece más que la base tributaria

    Entre 2019 y 2025, el ingreso total registrado creció 106,6 % nominal y 40,8 % al descontar el IPC de cierre de año. Los tributos aumentaron 55,0 % nominal y 5,7 % real. Su participación en el ingreso pasó de 18,8 % a 14,1 %. El resultado sugiere una menor contribución relativa del recaudo tributario al financiamiento municipal; no mide directamente la libertad para decidir el gasto.

    Concepto201920222025Real 22–25
    Ingresos totales1.294.6131.639.3942.674.23035,0 %
    Tributarios243.341313.668377.217−0,5 %
    Predial74.24679.62982.175−14,6 %
    ICA75.653104.883123.205−2,8 %
    Avisos y tableros7.81116.09221.59011,0 %
    Sobretasa gasolina6.98718.35715.788−28,8 %
    SGPn. c.644.2671.065.82936,9 %
    Funcionamiento97.360124.121171.97014,7 %
    Servicio de deuda15.31940.41446.465−4,8 %
    Inversión1.163.3951.333.0502.315.82643,8 %
    Tabla 1. Montos ejecutados en millones de pesos corrientes y variación real 2022–2025. n. c.: no comparable; la clasificación del SGP cambia después de 2021.
    Índice real 2022=100: el SGP llega a 136,9 en 2025 y los tributarios a 99,5
    Figura 1. El SGP y los tributos siguen trayectorias distintas (índice real, 2022 = 100). Fuente: ejecuciones presupuestales de Cúcuta e IPC DANE. El dato del SGP de 2024 está pendiente de conciliación externa; su pico no se interpreta como un cambio permanente.

    La dependencia no aumentó de forma continua: las transferencias pasaron de 69,6 % del ingreso en 2022 a 76,2 % en 2024 y regresaron a 69,6 % en 2025. El mayor peso de los recursos de capital en 2025 también altera esa proporción. Conviene distinguir dependencia de transferencias, autonomía de gasto y capacidad de recaudo; son dimensiones relacionadas, pero diferentes.

    El ICA conecta la economía con las finanzas locales

    El impuesto de industria y comercio recaudó $123.205 millones en 2025. Representó 32,7 % de los tributos; junto con avisos y tableros alcanzó 38,4 %, frente a 34,3 % en 2019. Esta recomposición aumenta la relevancia fiscal de la actividad económica gravada, que incluye industria, comercio y servicios; no permite atribuir todo el impuesto a las compras venezolanas.
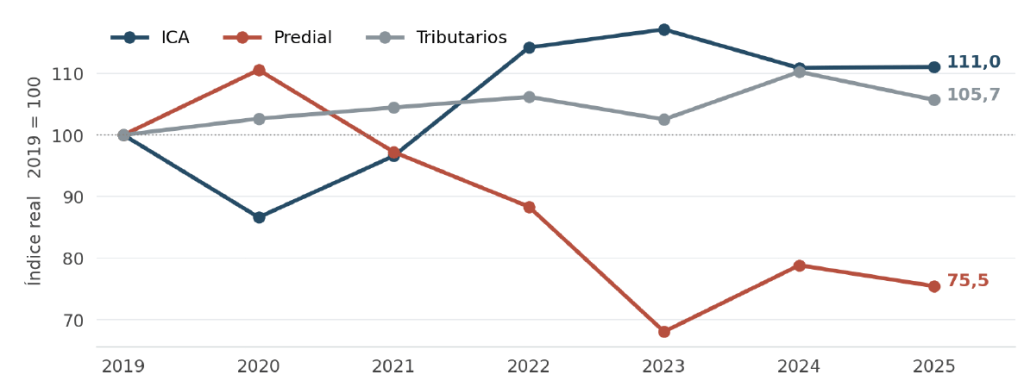
    Índice real 2019=100: ICA 111,0, tributarios 105,7 y predial 75,5 en 2025
    Figura 2. El ICA conserva una ganancia real y el predial pierde terreno (índice real, 2019 = 100). Fuente: ejecuciones presupuestales de Cúcuta e IPC DANE, deflactor de diciembre. Serie descriptiva, sin identificación causal de los efectos de la frontera.

    El ICA cayó 13,4 % real en 2020 y se recuperó después, hasta alcanzar el máximo de la serie en 2023. En 2025 quedó 11,0 % por encima de 2019, aunque 2,8 % por debajo de 2022. La coexistencia de pandemia, cambios fronterizos y recuperación económica impide asignar esas variaciones a un único factor. Superó el presupuesto registrado en las siete vigencias completas; en 2025 la relación fue 116,4 %.

    Compras venezolanas y transmisión al recaudo

    Cuando un comprador obtiene ingresos en dólares y compra en pesos, una apreciación del peso reduce la cantidad de moneda colombiana que recibe por cada dólar. Su decisión final también depende de los precios relativos, los costos de cruzar, la seguridad y la disponibilidad de bienes. La convivencia de peso, dólar y bolívar permite entender el mecanismo; las cifras presupuestales no identifican su magnitud.

    La relación entre ventas y caja municipal tampoco es inmediata ni uniforme. Declaraciones, retenciones, anticipos, devoluciones y cobro de cartera pueden distribuir el efecto entre vigencias. Una reducción de ventas en 2026 podría afectar diferentes momentos del recaudo; no puede afirmarse que se trasladará íntegramente a 2027 sin revisar el estatuto y el calendario tributario vigentes.

    Sensibilidad ilustrativa. Si el ICA de 2025 hubiera sido 10 % menor, manteniendo lo demás constante, los ingresos tributarios habrían disminuido 3,27 %, equivalentes a $12.320 millones. Es una cuenta de exposición contable, no un pronóstico ni una estimación del impacto de las compras venezolanas.

    El predial y la capacidad de gestión municipal

    El predial pasó de $74.246 millones en 2019 a $82.175 millones en 2025: aumentó 10,7 % nominal, pero perdió 24,5 % de su valor real. En 2025, el presupuesto creció 42,0 % frente a 2024 y el recaudo apenas 0,6 %. La relación entre recaudo y presupuesto fue 60,8 %; la diferencia ascendió a $52.920 millones. Esa brecha mide la distancia frente a una previsión, no evasión ni proporción de propietarios morosos.
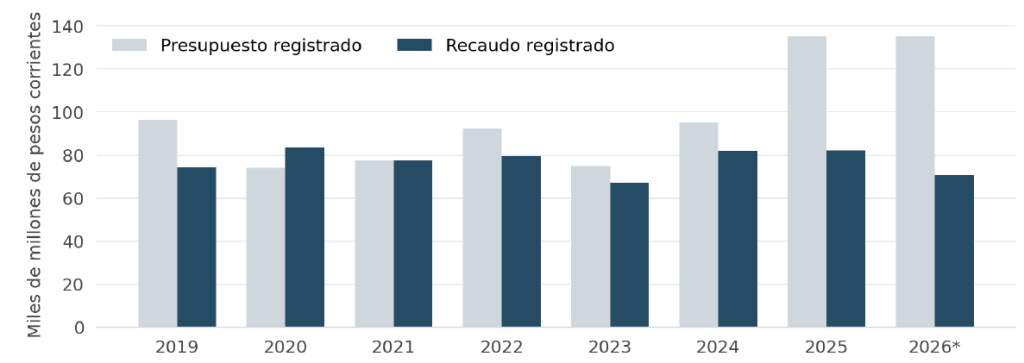
    Barras de presupuesto y recaudo del predial 2019-2026; en 2025 el presupuesto supera ampliamente al recaudo
    Figura 3. La meta del predial se separa del recaudo en 2025 (miles de millones de pesos corrientes). Fuente: ejecuciones presupuestales de Cúcuta. En 2026 el presupuesto es anual y el recaudo corresponde a junio; no es un indicador de ejecución anual definitiva.

    El presupuesto superó al recaudo en cinco de las siete vigencias completas. El salto de 2025 debe contrastarse con los supuestos utilizados por Hacienda: actualización catastral, incorporación de predios, tarifas, recuperación de cartera y beneficios. La coincidencia temporal con actuaciones catastrales no prueba que el presupuesto se construyera sobre una actualización fallida.

    Actualizar con calidad y medir el resultado

    La información oficial de Catastro documenta actuaciones de actualización, revisión de avalúos y atención ciudadana en el Sector 6 durante 2026 [5]. Esta evidencia respalda la necesidad de seguimiento, pero no certifica por sí sola el avance de toda la ciudad ni permite fijar una fecha única de la última actualización integral. Se requiere un balance por sector, número de predios, vigencia y resolución de entrada en vigor.

    El predial tiene una base territorial menos expuesta directamente a las compras transfronterizas; aun así, el ingreso de los hogares, la actividad inmobiliaria y la capacidad de pago también pueden deteriorarse con una crisis fronteriza. La gestión debe combinar información predial confiable, revisión de avalúos, atención al contribuyente y cobro efectivo, respetando los límites legales y la capacidad de pago.

    La Alcaldía divulgó en 2026 beneficios del Acuerdo 035 de 2025 para inmuebles de función social y nuevas empresas [6]. Es necesario cuantificar su costo y sus resultados, sin atribuirles automáticamente la evolución de 2019–2025. Además, el Acuerdo 020 de septiembre de 2026 modificó disposiciones del estatuto, por lo que cualquier detalle de aplicación exige revisar la normativa consolidada [7].

    Combustibles y suelo requieren diagnósticos distintos
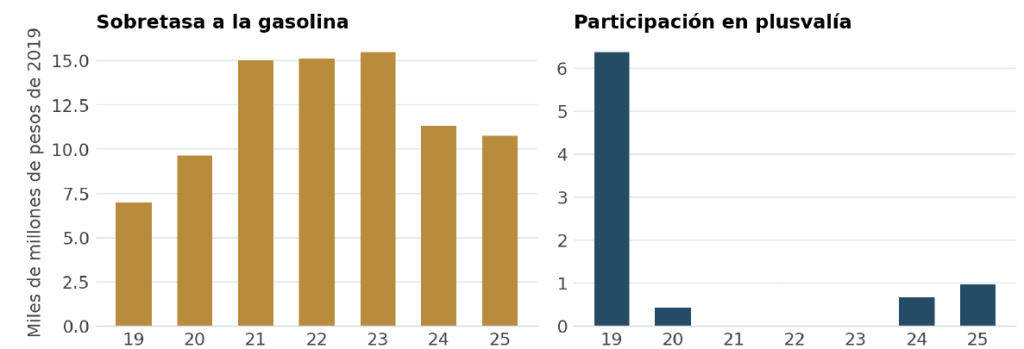
    Barras en pesos de 2019 de la sobretasa a la gasolina y la participación en plusvalía, 2019-2025
    Figura 4. Sobretasa a la gasolina y participación en plusvalía, 2019–2025 (miles de millones de pesos de 2019). Fuente: ejecuciones presupuestales de Cúcuta e IPC DANE. Los ceros son valores registrados en la base, no certificaciones de ausencia de obligación tributaria.

    La sobretasa no mide directamente el contrabando

    La sobretasa a la gasolina pasó de $6.987 millones en 2019 a $20.527 millones en 2023 y a $15.788 millones en 2025. En términos reales aumentó 54,0 % entre los extremos de la serie, pero cayó cerca de 30 % desde 2023. El patrón merece atención por su conexión con las ventas legales de combustibles en frontera.

    La sustitución entre combustible legal e ilegal es una hipótesis. También deben examinarse los volúmenes vendidos, los cupos, el tratamiento tributario, los cambios en las condiciones de abastecimiento y los momentos de declaración y giro. Atribuir la trayectoria a la producción de PDVSA o a un diferencial de precios exige evidencia adicional. La comparación pertinente cruza el recaudo con los volúmenes del SICOM y las reglas aplicables a los combustibles de frontera.

    La plusvalía depende de hechos y etapas verificables

    La participación en plusvalía registra $6.369 millones en 2019, cero entre 2021 y 2023 y $1.419 millones en 2025. El bajo recaudo justifica revisar el instrumento, pero no demuestra por sí mismo que exista una obligación exigible sin cobrar. La Ley 388 de 1997 distingue hechos generadores, determinación del efecto, liquidación y exigibilidad [8].

    La revisión debe identificar las decisiones urbanísticas que generan participación, los predios afectados, las liquidaciones, su firmeza, los eventos de exigibilidad, los pagos y los litigios. El recaudo puede ser discontinuo: una reforma del POT no produce de manera automática un flujo anual proporcional. Tampoco debe confundirse esta participación con la contribución de valorización, cuyo fundamento y procedimiento son diferentes.

    La articulación entre POT y catastro sigue siendo relevante para ordenar usos del suelo y administrar información predial. Sin cartografía y registros administrativos comparables, una ampliación del área catastral no prueba que los predios urbanos estén tributando como rurales. Lo recomendable es integrar las bases, detectar inconsistencias y documentar las actuaciones necesarias para corregirlas.

    El gasto y la deuda reducen márgenes de maniobra

    El funcionamiento aumentó 20,4 % real entre 2019 y 2025; en el último año creció 17,5 % nominal, frente a 0,7 % de los tributos. La relación entre funcionamiento y tributarios llegó a 45,6 %. El servicio de la deuda pasó de 5,6 % a 10,5 % de la suma de tributarios y no tributarios. Son señales para examinar el margen financiero, no indicadores legales de las Leyes 617 de 2000 o 358 de 1997.
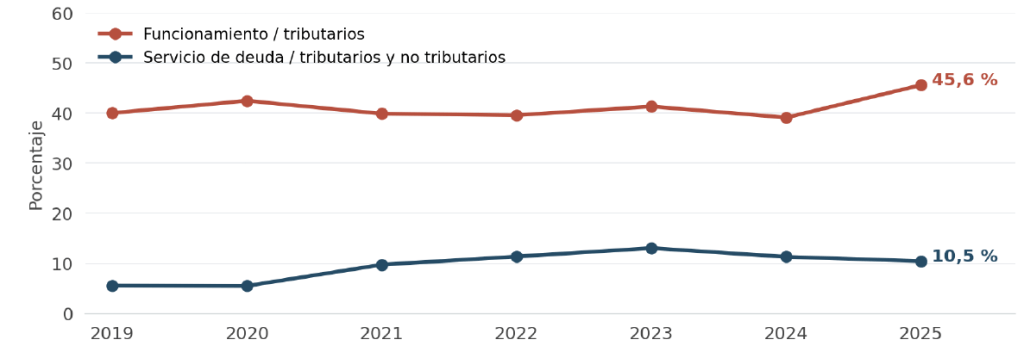
    Funcionamiento sobre tributarios llega a 45,6 % y servicio de deuda a 10,5 % en 2025
    Figura 5. Compromisos de gasto frente a fuentes locales de ingreso (%). Fuente: ejecuciones presupuestales de Cúcuta. Los cocientes usan denominadores diferentes y no sustituyen los ICLD, el ahorro operacional, el saldo de deuda ni los indicadores normativos.

    En 2025 ingresaron $140.750 millones de crédito. Sumados a $197.979 millones de recursos del balance, representaron 12,7 % del ingreso total. Estas fuentes amplían la financiación disponible, pero no equivalen a un crecimiento del recaudo recurrente: el crédito genera obligaciones y el balance requiere identificar destinaciones y compromisos.

    Concepto20272028202920302031
    Servicio de deuda100.007107.88089.22156.97652.887
    Nuevo crédito30.00000350.0000
    Saldo parcial con crédito−9.613−50.44256.643439.68091.949
    Predial90.00092.000130.000135.000138.000
    Tabla 2. Escenario de proyección 2027–2031, en millones de pesos.

    El escenario incluye una fila denominada «flujo ICLD» que suma predial, ICA, gasolina y avisos; resta funcionamiento y deuda, y agrega crédito. Por eso aquí se presenta como saldo parcial con crédito: omite otras partidas y no constituye un flujo de ICLD certificado. Su resultado de 2030 incorpora $350.000 millones de endeudamiento y no puede presentarse como fortalecimiento autónomo del ingreso corriente.

    El escenario también supone una caída de las contribuciones en 2028 y una reducción del funcionamiento en 2029. El predial salta de $92.000 a $130.000 millones en 2029 sin explicación documental. Estas hipótesis requieren sustento; el catastro es una posible explicación, no la única. La inversión registrada como gasto tampoco equivale íntegramente a infraestructura o diversificación productiva.

    Una agenda de descentralización con enfoque de frontera

    El Acto Legislativo 03 de 2024 fijó una meta del SGP equivalente al 39,5 % de los ingresos corrientes de la Nación, con una transición de doce años desde el año siguiente a la expedición de la ley de competencias; el aumento no puede comenzar antes de 2027 [3]. Esa regla no asegura una fecha automática de inicio. La discusión territorial debe conectar responsabilidades de gasto, recursos y capacidades de gestión.

    Reconocer costos y exposición con información verificable

    Se propone evaluar un criterio de exposición fronteriza que considere la demanda efectiva de servicios, la población atendida que la financiación no recoge adecuadamente y la sensibilidad de las bases gravables. Su construcción debe evitar el doble conteo entre población residente, migrante y flotante, y descontar los recursos ya recibidos para esas atenciones. La condición fronteriza justifica medir diferencias; el monto de una compensación requiere estimarlas.

    Estabilizar con reglas compatibles con la financiación disponible

    Un mecanismo de ahorro o compensación debe definir ingresos elegibles, fuente de financiación, umbrales de activación y usos permitidos. No basta con asociar los años de peso débil a una bonanza: la demanda y el recaudo pueden responder de manera distinta. La regla debería apoyarse en ingresos recurrentes comparables y separar las variaciones cíclicas de los cambios normativos, la cartera y las operaciones extraordinarias.

    Premiar mejoras sin castigar la menor capacidad fiscal

    Los incentivos al esfuerzo local deben considerar el potencial de recaudo, los costos de administración y las capacidades iniciales. Una meta basada solo en recaudo sobre presupuesto puede cumplirse reduciendo artificialmente la previsión. Es preferible combinar el recaudo corriente sobre facturación exigible, la depuración de cartera, la calidad catastral y el avance administrativo. Los incentivos complementarios deben preservar los recursos que financian servicios esenciales y su función redistributiva.

    Vincular asistencia técnica con resultados administrativos

    El apoyo nacional puede financiar la interoperabilidad de catastro y registro tributario, equipos de fiscalización, capacidad de cobro y estructuración de proyectos. La implementación requiere continuidad y metas verificables; debe acompañar a los municipios con menor capacidad, en vez de interpretar su punto de partida como falta de voluntad. En Cúcuta, la prioridad es explicar la brecha del predial y medir la exposición sectorial del ICA.

    Publicar el margen efectivo de decisión

    Un reporte anual debería separar ingresos recurrentes, financiación, destinaciones específicas, compromisos y gasto discrecional, e incluir el costo y los resultados de los beneficios tributarios, la cartera, el avance catastral y los resultados de la inversión. La ciudadanía necesita saber cuánto dinero administra la ciudad y cuánto puede destinar a nuevas prioridades. Un observatorio fiscal fronterizo podría integrar esta información con datos de comercio, precios y demanda de servicios.

    La autonomía se construye con recursos suficientes y con capacidad para administrarlos. Reconocer la frontera y evaluar la gestión local son tareas complementarias; las cuentas permiten formular esa agenda, siempre que no se les pida demostrar causas que aún no identifican.


    Nota metodológica

    Las cifras provienen de las ejecuciones presupuestales del municipio para 2019–2025 y de la ejecución a junio de 2026, compiladas por el autor [1], y se expresan en millones de pesos corrientes. Las proyecciones 2027–2031 se examinan solo como escenario, no como marco fiscal oficial.

    Los valores reales usan el IPC nacional de diciembre a diciembre, base 2019 [2]: 1,61 % en 2020; 5,62 % en 2021; 13,12 % en 2022; 9,28 % en 2023; 5,20 % en 2024 y 5,10 % en 2025, con un factor acumulado cercano a 1,4668. El IPC de cierre aproxima el poder adquisitivo al final de cada vigencia; no es un deflactor específico del costo de los servicios públicos.

    El indicador de tributarios más no tributarios es una agregación analítica y no equivale a los ICLD. Como el registro de transferencias cambia de composición desde 2021, la comparación del SGP se limita a 2022–2025. Las inconsistencias detectadas en la base (diferencias menores entre totales y componentes, la ejecución del SGP de 2024 y el corte semestral de 2026) se trataron con criterio conservador: no se imputaron valores ni se presentaron cifras reconstruidas como oficiales.

    Bonet, Pérez y Montero [4] no encuentran evidencia de una relación negativa entre el crecimiento de las transferencias y los recursos propios en su estudio nacional de 1996–2015; comparar ese resultado con cuatro años de Cúcuta no prueba una contradicción ni un desplazamiento causal. El efecto flypaper estudiado por Hines y Thaler [9] describe la respuesta del gasto a las transferencias y no equivale, por definición, a pereza fiscal. El análisis departamental de Sáenz y Alape [10] aporta contexto sobre capacidades heterogéneas, pero su clasificación de Norte de Santander no debe trasladarse al municipio. Esta nota ofrece evidencia descriptiva y preguntas de política, no una evaluación causal.

    Referencias

    1. Ejecuciones presupuestales del Municipio de San José de Cúcuta, 2019–2026. Compilación del autor.
    2. DANE. Índice de Precios al Consumidor, comunicado de diciembre de 2025 (8 de enero de 2026). Enlace.
    3. Congreso de Colombia. Acto Legislativo 03 de 2024, que modifica los artículos 356 y 357 de la Constitución. Enlace.
    4. Bonet Morón, J., Pérez Valbuena, G. J. y Montero Mestre, J. L. (2018). Las finanzas públicas territoriales en Colombia: dos décadas de cambios. Banco de la República, Documentos de Trabajo sobre Economía Regional y Urbana 267. Enlace.
    5. Alcaldía de Cúcuta. «Cúcuta unifica la atención y revisa detalladamente los avalúos catastrales del Sector 6». Portal Catastro Multipropósito, 2026. Enlace.
    6. Alcaldía de Cúcuta. Beneficios tributarios del Acuerdo 035 de 2025. Comunicación institucional publicada el 3 de marzo de 2026. Enlace.
    7. Alcaldía de Cúcuta. Acuerdo 035 del 29 de octubre de 2025 y Acuerdo 020 del 8 de septiembre de 2026. Enlace.
    8. Congreso de Colombia. Ley 388 de 1997, artículos 73 y siguientes (participación en plusvalía).
    9. Hines, J. R. y Thaler, R. H. (1995). Anomalies: The Flypaper Effect. Journal of Economic Perspectives, 9(4), 217–226. doi:10.1257/jep.9.4.217.
    10. Sáenz, J. E. y Alape, C. D. (2026). Elasticidades, cargas tributarias y umbrales de saturación fiscal en los departamentos colombianos. Nota de Gobierno 013, ESAP.

    Mario de Jesús Zambrano Miranda es licenciado en Ciencias Sociales, economista y magíster en Gobierno y Políticas Públicas. Esta entrada corresponde a la Nota Fiscal Territorial 01 de Zambrano Asesores y Consultores (Cúcuta, octubre de 2026).
  • Una correría por los orígenes del capitalismo en Colombia

    Una correría por los orígenes del capitalismo en Colombia

    Portada del libro El proceso del capitalismo en Colombia, de Mario Arango Jaramillo, segunda edición, Ediciones Hombre Nuevo.
    Mario Arango Jaramillo, El proceso del capitalismo en Colombia (Ediciones Hombre Nuevo).

    Mario de Jesús Zambrano Miranda

    He iniciado una correría por los libros viejos; en ella hay algo de regreso a mis años de estudiante y a los maestros que despertaron en mí el deseo de comprender el mundo. Cuando llegué a la Universidad de Pamplona, además del gusto por la literatura, llevaba en el corazón y en la mente una inquietud por las ciencias sociales. La posibilidad de estudiar la licenciatura fue un encuentro con el saber y con personas que hicieron de esa inquietud una febril emoción por leer, preguntar y tratar de entender.

    Quería devorarme el mundo, pero devorármelo desde la lectura y la capacidad de comprenderlo. Pronto fui descubriendo que eso exigía mirarlo desde distintas aristas, hacer preguntas y poner en relación lo que iba aprendiendo. En ese camino encontré maestros a quienes recuerdo con gratitud: el profesor Carlos Gil Jurado, quien me regaló muchos de los libros que hoy pretendo comentar; la profesora Ana Noriegu Gutiérrez y el profesor Ramiro Ceballos. Volver a esos libros también es una manera de hacer memoria de ellos y de lo que significaron en mi formación.

    En mi acercamiento a la historia ocupa un lugar especial el profesor Guillermo León Díaz, quien ya falleció. Con él estudié historia antigua, medieval y moderna, e historia de Colombia. En sus clases encontró lugar una semilla que todavía me acompaña: la preocupación por el pasado y por la manera como aprendemos a interpretarlo.

    El profesor Guillermo nos invitaba a estudiar la historia con sentido crítico; yo venía de una enseñanza en la que recordar fechas, nombres y acontecimientos tenía un peso considerable, como les ha ocurrido a muchos en este país. Esos conocimientos son importantes, pero resultan insuficientes si no aprendemos a preguntar por las condiciones en que ocurrieron los hechos, por los intereses en disputa y por las vidas de quienes participaron en ellos. Comprender la historia exigía ir más allá de memorizarla.

    Esa forma de acercarme al pasado me permitió tomar distancia de las miradas nostálgicas o románticas y de cierta enseñanza apologética que invita a admirar antes que a comprender. El pasado podía ser interrogado; había explicaciones que discutir, relaciones que descubrir y versiones que contrastar. Ese aprendizaje está presente en este ejercicio de lectura, aunque ahora lo emprenda desde otro momento de mi vida.

    También hay una inquietud que me acompaña cuando vuelvo a los libros viejos. A veces parece que su antigüedad bastara para invalidarlos, como si ya no tuvieran nada que decirnos. Recuerdo que, en una universidad, me insistían en la actualización de la bibliografía. Comprendo la necesidad de conocer nuevas investigaciones y revisar nuestras referencias; lo que me cuesta aceptar es que la fecha de publicación se convierta, por sí sola, en una medida del valor de un libro.

    Algunos libros guardan algo de lo añejo del buen whisky: un sabor del saber que merece tiempo y atención. La imagen me sirve para expresar el gusto de volver a ellos, sin suponer que todo libro viejo es un clásico ni que sus explicaciones deban aceptarse por su antigüedad. Leerlos permite reconocer las preguntas de otra época, refrescar la memoria y examinar qué conservan de interés para nosotros.

    Con ese ánimo estoy leyendo El proceso del capitalismo en Colombia, de Mario Arango Jaramillo, en su segunda edición, publicada por Ediciones Hombre Nuevo. Por su lenguaje y sus referencias, lo sitúo en el ambiente intelectual de los años setenta. Su interpretación marxista de la historia dialoga con las preocupaciones de las teorías del desarrollo y de la dependencia; la referencia a Paul Baran, al examinar el excedente económico y su destino, ayuda a reconocer ese horizonte de discusión.

    Lo que sigue recoge algunos pasajes que he subrayado y procura describir el argumento del autor, acompañado de las reflexiones que me suscita. Es un ejercicio personal de lectura, conectado con mi pasado y con la memoria de mis maestros. En esta ocasión me detengo en las grandes contradicciones del modo de producción colonial y en la explicación que Arango ofrece sobre los vínculos entre minería, tierra y comercio en la Nueva Granada.

    La primera contradicción aparece en la relación entre la organización interna de la Colonia y el mercado mundial. En la interpretación de Arango, la Nueva Granada se articuló a la expansión del capitalismo mediante una economía cuyo eje era la minería del oro. Alrededor de ella se organizaban buena parte del aparato político y fiscal, las actividades de abastecimiento y los circuitos comerciales; sin embargo, una parte fundamental de esa riqueza se obtenía mediante trabajo esclavizado y otras relaciones de producción no capitalistas.

    La tensión está en ese vínculo. El oro extraído bajo relaciones de dominación colonial alimentaba la circulación y la acumulación de riqueza en Europa; participar en un mercado capitalista no convertía automáticamente en capitalistas las relaciones de trabajo que sostenían esa participación. Para el autor, ambas realidades podían coexistir y reforzarse. Esta distinción ayuda a evitar una lectura demasiado simple de nuestra incorporación a la economía mundial.

    También dentro de la Colonia coexistían distintas formas de producir. Estaba la producción destinada al autoconsumo, la producción mercantil simple de pequeños productores y artesanos, y las expresiones incipientes de producción capitalista que Arango identifica en ciertos espacios. Esa heterogeneidad importa: las regiones se vinculaban de manera diferente al comercio, organizaban el trabajo bajo condiciones distintas y tenían posibilidades desiguales de acumular riqueza y ampliar sus actividades.

    Una de las tesis que me ha llamado la atención se refiere a la esclavitud. Arango encuentra en la minería esclavista condiciones que contribuyeron a la acumulación mercantil y al posterior desarrollo capitalista de Antioquia. La aparente paradoja consiste en que el trabajo esclavizado, tan distante del trabajo asalariado, podía alimentar fortunas que después encontraran otros destinos productivos. Leer esta relación obliga a reconocer la violencia sobre la que se construyeron parte de esas riquezas. La relación entre esas fortunas y sus posteriores destinos productivos es uno de los asuntos que me interesa seguir en la lectura.

    La segunda contradicción se encuentra en la tierra. Arango sitúa su origen en la expropiación de las tierras de las comunidades indígenas durante la Conquista y la Colonización. La propiedad colonial se construyó mediante relaciones de fuerza y mecanismos de apropiación respaldados por el poder; por eso, el conflicto agrario tenía una dimensión que excedía la distribución del ingreso: comprometió las condiciones materiales de existencia de las comunidades despojadas.

    Me parece relevante su insistencia en las particularidades de ese proceso. Trasladar sin más a América la explicación del feudalismo europeo puede ocultar el significado de la expropiación indígena. Para las comunidades, recuperar la tierra involucraba formas de vida y relaciones colectivas que no se comprendían plenamente desde la concepción europea de propiedad privada. El conflicto entre terratenientes, indígenas y campesinos debía leerse dentro de esa historia de despojo.

    En los pasajes que subrayé, el autor describe cómo ese proceso fue configurando, hacia finales del siglo XVIII, una estructura agraria fundada en el latifundio. En su interpretación, la concentración de la tierra restringía la expansión de la producción mercantil y del consumo. La precariedad de amplios sectores rurales estrechaba el mercado interno, mientras una parte de los propietarios orientaba su demanda hacia bienes suntuarios importados. La distribución de la propiedad tenía consecuencias sobre las posibilidades de producir y vender.

    Esa caracterización requiere conservar las diferencias territoriales que el propio libro permite observar. Aunque Arango sostiene que la agricultura neogranadina atendía principalmente necesidades locales, también registra especializaciones y circuitos de intercambio. Me llamó la atención la referencia al cacao en los valles de Cúcuta y Neiva, junto con el trigo en Cundinamarca y Boyacá y la caña de azúcar en otras regiones. El tabaco, además, ocupaba un lugar destacado por su importancia fiscal. Había actividades y mercados concretos dentro de una economía que el autor describe como fragmentada.

    La tercera contradicción se expresa en el comercio y en los intereses que crecieron a su alrededor. El intercambio con Europa facilitaba la transferencia de riqueza hacia la metrópoli y, a la vez, permitía acumular capital a comerciantes establecidos en la Nueva Granada. El orden colonial producía actores que obtenían beneficios dentro de sus reglas, pero que también podían encontrar obstáculos en sus restricciones; su relación con ese orden tenía, por tanto, motivos de adhesión y de conflicto.

    Arango distingue la «burguesía compradora», vinculada al comercio exterior y asentada principalmente en Cartagena y Santafé, de los mercaderes que articulaban los intercambios internos. Estos últimos conectaban centros mineros, zonas agrícolas y núcleos artesanales; distribuían alimentos, manufacturas locales y artículos importados. Bajo el nombre de comerciantes aparecían posiciones e intereses diversos, cuya participación en los conflictos políticos exige una explicación más precisa que la simple oposición entre españoles y criollos.

    Las dificultades de comunicación formaban parte de esa economía. Los ríos Magdalena y Cauca constituían ejes principales, acompañados por caminos de herradura y conexiones precarias entre regiones. Según el autor, las rutas respondían en buena medida a las condiciones naturales y a los intereses del comercio exterior. Desde una preocupación por el desarrollo regional, este pasaje resulta sugerente: la manera como se conectan los territorios influye en los mercados que pueden construir y en las actividades que encuentran posibilidades de expansión.

    El caso del Socorro permite observar esas tensiones con más detalle. Allí se desarrolló una actividad textil que vinculaba comerciantes y artesanos. Quien controlaba la materia prima y compraba las telas podía ejercer dominio económico sobre tejedores que conservaban cierta independencia en su trabajo. Arango examina esa organización para explicar tanto la expansión de la producción como sus límites; la existencia de talleres, intercambios y comerciantes prósperos no bastaba para consolidar una manufactura capitalista en el sentido que él utiliza.

    A las características de esa organización se sumaban la limitada capacidad de consumo, las barreras fiscales y las dificultades de transporte. La trayectoria del Socorro le permite discutir por qué una actividad productiva con cierta importancia regional no logró transformar el conjunto de relaciones que la rodeaban. Su explicación continúa en la República: atribuye a las políticas librecambistas, especialmente desde mediados del siglo XIX, un papel decisivo en su deterioro. Es una interpretación que invita a examinar cómo las decisiones de política económica afectaron de manera distinta a cada región.

    A esta altura de la lectura surge una pregunta que atraviesa varios de los fragmentos: ¿hacia dónde iba la riqueza acumulada? Si la minería y el comercio generaban excedentes, interesa saber quién podía disponer de ellos y qué hacía con esos recursos. La discusión sobre los orígenes del capitalismo también pasa por el destino de las fortunas, por las oportunidades de inversión y por las instituciones que organizaban el crédito.

    Las páginas sobre los censos y las capellanías son especialmente reveladoras. El autor describe cómo una persona podía destinar dinero o bienes a financiar misas por su alma. Para sostener ese propósito, los recursos debían producir una renta; en el mecanismo que examina, el dinero se prestaba con garantías sobre la propiedad territorial, lo que favorecía el acceso de grandes propietarios. Una práctica religiosa quedaba así vinculada a la circulación del excedente y a las relaciones económicas del campo.

    Arango interpreta ese circuito como una vía de consolidación del poder de los terratenientes y de la Iglesia. Parte de los capitales acumulados en el comercio y la minería se aproximaba a la gran propiedad. El pasaje muestra por qué acumular dinero y transformar la producción son procesos diferentes; el destino de los recursos dependía de quién podía ofrecer garantías, de los intereses de sus propietarios y de las instituciones disponibles para invertirlos.

    Estas tensiones también aparecen en su lectura de la Revolución Comunera de 1781. Arango discute las explicaciones que reducen su fracaso a la traición de una élite o a la falta de organización popular. Propone examinar los intereses de los grupos participantes, sus relaciones con la propiedad y el comercio, y el alcance de sus reivindicaciones. Compartir el rechazo a ciertas medidas coloniales no implicaba coincidir en la transformación social que cada grupo estaba dispuesto a respaldar.

    Esta parte del libro me deja una reflexión sobre el cambio político. Las contradicciones económicas pueden generar conflictos, pero su desenlace depende de alianzas, decisiones y capacidades de acción. La acumulación mercantil tampoco determina, por sí sola, una voluntad de transformar las relaciones existentes. Un comerciante podía cuestionar restricciones y conservar intereses ligados al orden que las producía; esa ambivalencia ayuda a comprender las dificultades de los movimientos que reúnen sectores con aspiraciones distintas.

    Al terminar estos pasajes, vuelvo a pensar en las clases del profesor Guillermo León Díaz y en aquella invitación a preguntar por el pasado. El libro me ha permitido retomar discusiones sobre la tierra, el trabajo y la riqueza, y recordar cómo nació mi interés por ellas. En esta correría hay libros que conservo y maestros que siguen presentes en mi manera de leer; comentar estas páginas es también una forma de agradecerles. Por ahora, sigo subrayando.

    Libro comentado: Mario Arango Jaramillo, El proceso del capitalismo en Colombia, segunda edición, Ediciones Hombre Nuevo.

  • Cinco programas, tres modelos: cómo leer las elecciones de 2026

    Faltan meses para que Colombia decida qué hacer con la herencia política, fiscal y social acumulada desde 2022, y la mayor parte del debate ya se está librando donde no se decide nada: en redes sociales, en titulares de campaña, en mítines de eslogan. Frente a ese ruido escribo este dossier comparativo de los cinco programas oficiales —Abelardo de Espriella, Sergio Fajardo, Paloma Valencia con Juan Daniel Oviedo, Iván Cepeda y Claudia López— porque creo que el voto exige una cosa que el clima emocional desincentiva: leer.

    Lo primero que descubre el lector cuando se sienta con los cinco textos delante es que los diagnósticos coinciden más de lo que uno esperaría. Los cinco aceptan que el país enfrenta una crisis simultánea de seguridad, salud, finanzas públicas, transición energética y corrupción. Lo que los separa —y separa profundamente— no es lo que ven, sino qué teoría del cambio aplican.

    Esa diferencia se puede agrupar en tres familias. La primera, Firmeza/Orden (Abelardo y Paloma con Oviedo), parte de un diagnóstico de «desgobierno»: el país habría sido capturado por el crimen y por un Estado obeso e ideologizado, y la receta consiste en mano dura, reducción del Estado, libre mercado pro-empresa y una cooperación profunda con Estados Unidos. La segunda, Cambio Gradual/Educación (Fajardo y, con matices, Claudia López), traduce las crisis a un problema de improvisación y polarización, y propone Estado profesional, descentralización, ciencia, educación y reformas técnicamente verificables. La tercera, Transformación Estructural/Derechos (Cepeda), insiste en que el origen está en el modelo histórico de desigualdad y captura mafioso-empresarial, y plantea Estado redistributivo, reforma agraria, soberanía energética y profundización del Acuerdo de Paz.

    Esa tipología no es un capricho académico. Cada familia produce respuestas distintas —a veces opuestas— en los frentes que más le importan al lector real: ¿se reactivan los hidrocarburos? ¿se cierra o se conserva el modelo de aseguramiento en salud? ¿quién paga el ajuste fiscal? ¿qué pasa con el Catatumbo? La guía recorre estas preguntas eje por eje, con citas textuales de cada programa, sin paráfrasis conveniente.

    Conviene ser claro en algo más: este no es un texto neutral en el sentido tibio. Es comparativo en el método y crítico en la lectura. Lo que pretende es que el lector salga del dossier con cinco preguntas honestas que pueden hacerle a cualquier candidato —al suyo también— antes de marcar el tarjetón:

    • ¿Quién paga el ajuste fiscal? Subsidios eliminados, beneficios revisados, nuevos impuestos, recortes a programas, recuperación de lo robado: cada candidato responde diferente. La factura tiene siempre un destinatario.
    • ¿Cómo se garantiza el suministro energético sin desbordar el cambio climático? Fracking, renovables, gas, nuclear, comunidades energéticas: la combinación elegida define el modelo de país de las próximas dos décadas.
    • ¿Qué es paz para este candidato? ¿La derrota militar de las economías ilegales, la negociación, o un proceso de transformación social que cierre las causas estructurales?
    • ¿Qué tipo de Estado se imagina? ¿Pequeño y tecnológico, eficiente y descentralizado, o robusto y redistributivo?
    • ¿Quién es el sujeto del cambio? «Los Nunca» (Abelardo), «las mayorías imparables» (López), las víctimas y movimientos sociales (Cepeda), la decencia y la clase media (Fajardo), o el ciudadano-consumidor con datos (Paloma con Oviedo).

    Si su candidato no le responde con claridad a esas cinco preguntas, no le ha vendido un programa: le ha vendido un eslogan.

    Dejo el dossier completo en PDF más abajo. Veintitrés páginas con el comparativo eje por eje —modelo económico, seguridad, salud, educación, derechos, tierras, regiones— y un análisis específico de Norte de Santander y Cúcuta. Es para leer despacio, marcando con lápiz. Las elecciones no se ganan con épica, se ganan con lectura.


    Documento elaborado a partir de la lectura íntegra de los cinco programas oficiales publicados por las campañas. Las citas se transcriben textualmente; las síntesis fueron contrastadas con los respectivos documentos.